Producción
Dónde se concentran los barriles de Vaca Muerta
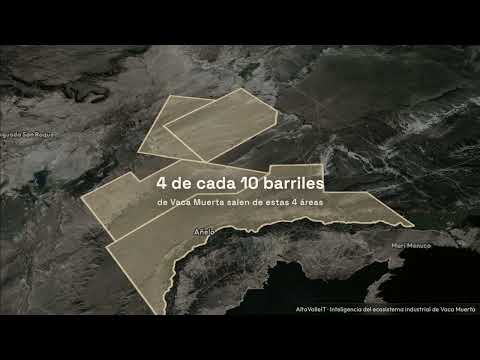
Una parte pequeña del mapa de Vaca Muerta explica una porción grande de la producción. Los cinco focos principales concentran buena parte del shale oil argentino; el resto de la cuenca aporta crecimiento futuro, pero hoy el volumen se lee en pocas áreas maduras. La metáfora de «cuatro de cada diez» sirve para audiencias generales; en números oficiales conviene contrastar con reportes de Energía y balances trimestrales de operadores.
Concentración y riesgo
Depender de manchas geográficas acotadas facilita economías de escala — servicios, ductos y mano de obra especializada — pero también concentra riesgos: clima severo, protestas locales, un corte de ruta clave. Operadores diversifican pads; analistas miran cuánto pesa cada área en el total nacional.
Clima o conflicto social en el núcleo afecta desproporcionadamente al país entero si la infraestructura pesada sigue anclada en pocos nodos. Diversificación geológica no elimina correlación mientras ductos y plantas compartan el mismo corredor.
Áreas maduras vs. frentes piloto
Loma Campana, Aguada Pichana Este y otras marcas operativas arrastran años de densidad de wells. Piloto en Mendoza o periferia pampeana suma story, no volumen masivo aún. Clasificar licencias en «core», «emerging» y «exploración» ordena portafolio comercial y capex.
Ranking de barriles por área mezcla pozos jóvenes con stock en decline. Analista serio separa «nuevo completado» de «base legacy» antes de priorizar ventas B2B. Réplica técnica de un bloque exitoso no garantiza recipe idéntico en otro yacimiento.
Qué significa para nuevos frentes
Río Negro, Mendoza o periferias neuquinas pelean por el siguiente tramo de curva. Mientras tanto, mantenimiento e infill en áreas top siguen consumiendo la mayor parte del presupuesto de completación. Expansión del mapa licenciado es tres veces más grande que el mapa que factura hoy la mayoría de proveedores.
Quien vende insumos prioriza fraccionamiento activo verificable, no solo concesión en mapa administrativo. Datos de producción por área ordenan visitas comerciales, stock en depósito y apertura de taller satélite.
Mapa para comercializadores
Listar pozos activos por área pública o privada evita invertir en pads ya en declive. El mapa de concentración define dónde abrir depósito: depósito mal ubicado ignora ranking y pierde temporada.
Operadores publican prioridad de inversión por core vs. periferia en balances. Ventas que ignoran esa jerarquía compiten en precio sin volumen.
Royalties y peso fiscal
Provincias con núcleo productivo recaudan desproporcionadamente sobre el total nacional de shale. Debate de coparticipación y fondos especiales devuelve concentración geográfica al Congreso. Quien vende equipos en Neuquén vive gran parte del caso de negocio aunque el mapa licenciado abarque varias jurisdicciones.
Producción nacional en una frase
Vaca Muerta es grande en superficie licenciada y chica en hectáreas que hoy arrastran el contador nacional. Ese contraste explica por qué titular de récord provincial no siempre coincide con expansión uniforme de empleo en toda la cuenca.
Insight útil: concentración ordena estrategia industrial, fiscal y logística. Ignorar el mapa de barriles es planificar arena, agua y ducto como si el volumen fuera homogéneo.
Lectura honesta con datos
- Producción por área en reportes trimestrales.
- Nuevos completados vs. base legacy en rankings públicos.
- Prioridad de capex por operador en core vs. periferia.
- Riesgo correlacionado: clima, ruta y planta en el mismo nodo.
«Cuatro de cada diez» resume una verdad operativa: pocos focos sostienen la foto exportadora y la facturación de servicios tier-1. El resto del mapa promete curva futura si ducto, permiso y equipo acompañan.
Comparación con otros shales del mundo
Permian y Vaca Muerta comparten concentración inicial en pocas áreas maduras antes de densificar periferia. Inversor acostumbrado a Texas interpreta mapa argentino con intuición similar: core primero, rim después. Diferencia está en logística: Patagonia no tiene red de ductos equivalente ni mercado doméstico del tamaño estadounidense.
Concentración acelera aprendizaje operativo —mejor costo por etapa, menos sorpresas geológicas— pero encarece tierra y servicios en el núcleo. Subcontratista que solo cotiza en Añelo compite en mercado saturado; el mismo producto en frente emergente puede tener margen mejor con menos competencia.
Seguros, crédito y garantías
Banco que financia planta de servicios pide concentración como riesgo: un corte climático en core afecta colateral. Aseguradora de flota camionera modela la misma correlación. Diversificar geográficamente en contratos de mantenimiento reduce prima si el proveedor demuestra clientes fuera del nodo caliente.
Política y narrativa nacional
Discurso de soberanía energética usa cifra nacional agregada; municipio periférico pregunta cuándo llegará el empleo prometido en su concepción. Concentración explica brecha entre titular país y sensación local. Periodista serio desagrega por área antes de generalizar éxito de Vaca Muerta entera.
Pozo a pozo sin perder el bosque
Mapa de locaciones activas complementa ranking de áreas: un área puede bajar en ranking mientras otro bloque sube dentro de la misma provincia. Seguimiento trimestral evita sorpresa en sala de ventas cuando cliente migra capex de un yacimiento a otro sin cambiar domicilio fiscal.
Ducto, planta y el mismo núcleo
Oleoductos de reunión, compresión y deshidratación se diseñaron primero donde el volumen justificó CAPEX. Ampliar evacuación en periferia sin duplicar red en core es ecuación que midstream resuelve con loopings selectivos. Concentración geográfica explica por qué un corte en una planta provincial baja barriles nacionales más que un winter storm en bloque piloto.
Quien planifica logística de arena u obra civil debería superponer mapa de barriles con mapa de nodos de transferencia. Tonelada que viaja trescientos kilómetros extra porque planta está saturada en el núcleo es costo oculto de concentración que no aparece en informe de reservas. Sin esa superposición, el proveedor cotiza bien y pierde margen en ruta.
Dónde se concentran los barriles
- Producción por área en reportes trimestrales.
- Nuevos completados vs. base legacy en rankings.
- Prioridad de capex por operador en core vs. periferia.
- Correlación de riesgos logísticos en el núcleo productivo.
Concentración ordena ventas B2B: depósito y planta mal ubicados pierden temporada aunque el mapa licenciado luzca amplio. Actualizar ranking por área cada trimestre es disciplina mínima para quien vende al corredor. Pocas áreas, mucho volumen: esa es la geografía real del shale hoy.
Vaca Muerta en tu bandeja
Artículos, datos de la cuenca y episodios del canal — un resumen por semana.
Dejanos tu email para el próximo resumen.