Gas
Gas de Vaca Muerta y mercado brasileño
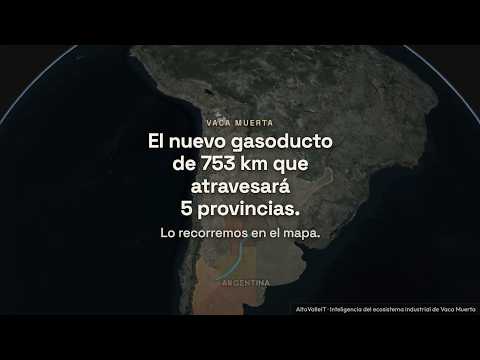
El gas de Vaca Muerta dejó de ser solo combustible para industria y calefacción en Argentina. La conexión con Brasil abre otro mercado: interconexión, contratos regionales y la pregunta de si el gas de Vaca Muerta puede competir en precio y volumen con otros proyectos sudamericanos.
Tuberías y soberanía energética
Exportar gas exige trazado, compresión y acuerdos binacionales. Cada kilómetro negociado cruza sensibilidad política y fiscal. Para Vaca Muerta, es señal de que el gas no tiene techo solo por ductos al centro del país.
Producción vs. evacuación
Perforar más pozos de gas no sirve si no hay salida firme. Brasil suma opción de demanda; también suma competencia logística con LNG y gas boliviano según el momento del mercado.
Impacto local
En Neuquén se discute empleo y royalties cuando el producto sale frontera afuera. Provincias exigen participación y transparencia en volúmenes firmes.
Oportunidades
- Compresión, medición y certificación de calidad.
- Legal y consultoría aduanera en flujos binacionales.
- Operadores con capacidad de cumplir especificaciones de gas exportación.
Infraestructura binacional
Interconexiones gasísticas entre Argentina y Brasil no se activan con un switch: requieren estaciones de medición en ambos lados, acuerdos tarifarios y personal bilingüe para operación y emergencias. Cada mantenimiento programado en el lado brasileño afecta la ventana de exportación neuquina. Operadores argentinos negocian aseguramiento de volumen y penalidades simétricas.
MERCOSUR, precio y competencia regional
Brasil importa gas de distintas fuentes según estación y precio spot. El gas de Vaca Muerta compite con LNG regasificado, Bolivian pipeline gas y fuentes internas. No alcanza con tener gas: hace falta contrato competitivo y calidad estable. En reuniones de sector se discuten indexadores mixtos dólar-real y cláusulas de revisión trimestral.
Efecto sobre inversión en Neuquén
Exportar a Brasil legitima proyectos de desarrollo gasístico que de otro modo dependerían solo del mercado regulado argentino. Bancos y partners miran contratos de venta antes de aprobar CAPEX en campos secos o líquidos con alto componente de gas. Un anuncio de flujo firme puede destrabar perforación de pozos que esperaban evacuación.
Regulación y ambientes
Estudios de impacto ambiental en cruces fronterizos y monitoreo de emisiones en estaciones de compresión forman parte del costo de entrada. Empresas de servicios con certificación HSE internacional ganan ventaja en licitaciones binacionales.
Preguntas para seguimiento editorial
- ¿Qué volumen diario está contratado hoy vs. capacidad instalada?
- ¿Hay expansión de compresión planificada en el tramo argentino?
- ¿Cómo repercuten royalties neuquinos en el precio neto recibido por el operador?
El reel resume la noticia; el negocio está en contratos de largo plazo y capacidad instalada, no en un titular de un día.
Punto de entrega y calidad
Gas exportado no es gas en boca de pozo: requiere especificación de Btu, contenido de líquidos y certificación en skid de fiscalización. Estaciones de conditioning en Neuquén o en tramo fronterizo definen si el volumen es aceptado. Laboratorios y empresas de medición certificada facturan por lote; un rechazo retrasa ventana comercial.
Contratos take-or-pay y opciones
Compradores brasileños suelen pedir flexibilidad down en verano y firmeza en invierno. Productores argentinos negocian cláusulas de fuerza mayor ante curtailment doméstico. Abogados de gas comparan jurisprudencia de contratos Bolivia–Argentina con nuevos acuerdos sur–sur.
Pipeline vs. GNL competitivo
Terminal de regasificación en Brasil cambia precio marginal cuando spot LNG cae. Vaca Muerta debe mostrar precio entregado competitivo sumando compresión, transporte y fee fronterizo. Análisis de sensibilidad incluye tipo de cambio real frente al peso.
Efecto en la cuenca local
Más gas con destino exportación puede tensionar suministro industrial neuquino si no hay ampliación paralela. Provincia negocia volumen para fertilizante o GNL local vs. tubo a Brasil. Sindicatos preguntan por empleo en compresión y mantenimiento de nueva infraestructura.
Arbitraje regional
Precio en hub brasileño vs. precio industrial argentino define si la molécula gira sur o queda domesticada. Bolsa y screen de traders muestran decisiones que el comunicado político resume en una frase.
Obra nueva vs. aprovechar red
Reforzar compresión y estaciones de medición puede ser más rápido que tender tubo verde. Ingeniería evalúa CAPEX incremental antes que trazo nuevo centenar de kilómetros. Plazo real importa tanto como MTU teórico.
Mercado brasileño en contexto
Brasil mezcla hidro, renovables, gas boliviano y LNG importado. Vaca Muerta entra como opción más en el portfolio del comprador que como única fuente. Negociación es volumen incremental y precio en ventana, no sustitución total de cadena existente.
Gobernanza binacional
Acuerdos de transporte cruzan aplica, medición y resolución de disputas. Comisión técnica binacional formaliza que el titular político resume en un apretón de manos. Proveedor de medición certificada en frontera es pieza recurrente en licitaciones.
Empleo y contenido local
Compresión y mantenimiento en tramo exportador generan pliegos para metalmecánica neuquina. Clausulas de mano obra local aparecen en renovaciones de concesión. Exportación sin empleo visible en región pierde licencia social en audiencia.
Tipo de cambio y precio netback
Facturación en dólares con costos en pesos en ambos países exige política de cobertura bilateral. Netback en boca neuquina no es precio final en São Paulo: comisiones de transporte y tratamiento restan margen antes del titular político. Modelar escenario conservador evita prometer rentabilidad desde un solo precio spot.
LNG como respaldo del pipe
Excedente que no entra en ducto busca tren de licuefacción o barco. Proyecto LNG cambia economía del gas exportado: capex alto, margen en ventana internacional. Brasil puede comprar molécula pipe o LNG según precio relativo; el mapa exportador no es una sola línea en mapa.
Estacionalidad del sur brasileño
Demanda industrial y térmica sube en invierno australes distinto al pico argentino. Contrato que fija volumen mensual plano choca con realidad climática. Flexibilidad en horarios de compresión y almacenamiento subterráneo —donde exista— suaviza flujo.
Arbitraje con Bolivia y regasificación
Gas boliviano y LNG regasificado en costa compiten por slot en la frontera. Precio TTF o Henry Hub importado a veces ancla expectativa del comprador. Neuquén gana cuando oferta regional aprieta; pierde cuando el mercado sur se satura con importación barata.
Seguro político bilateral
Cambio de gobierno en cualquiera de los dos países reabre cláusulas de prioridad doméstica. Contrato largo con fuerza mayor explícita vale más que foto de firma en cumbre bilateral.
Medición y disputas
Diferencia entre volumen declarado en compresión y volumen aceptado en frontera alimenta arbitraje comercial. Calibración periódica de medidores es ítem recurrente en pliegos, no detalle menor.
Brasil: contrato antes del titular
- Hitos de obra de compresión y puntos de fiscalización fronterizos.
- Texto firmado de take-or-pay o MOU con comprador brasilero.
- Reporte de curtailment doméstico el mismo trimestre que sube exportación.
Brasil en titular es dirección comercial; contrato y tubo operativo son la prueba. Registrar en cronología fechada cada anuncio ayuda a separar intención de flujo medido. Volumen en frontera fiscalizado, no en conferencia, cierra el debate.
Vaca Muerta en tu bandeja
Artículos, datos de la cuenca y episodios del canal — un resumen por semana.
Dejanos tu email para el próximo resumen.